Un scadențar de credit se calculează într-o după-amiază, în Excel. Principal, dobândă, sold rămas, douăsprezece sau șaizeci de rânduri. Nu e matematică grea și nu de aceea stau contabilii prost cu creditele.
Problemele apar după ce contractul începe să se miște. Banca schimbă rata în luna 14, iar tu ai deja treisprezece luni de note contabile postate. Leasingul are o valoare reziduală pe care o cumperi abia la final, dar dobânda curge pe ea în fiecare lună. Creditul e în euro, iar soldul trebuie reevaluat lunar. Contractul se închide mai devreme.
Fiecare dintre situațiile astea, rezolvată în Excel, înseamnă un fișier nou și o reconciliere cu contabilitatea. Modulul l10n_ro_account_loan din localizarea NextERP le ține pe toate în același document.
1. Tipul de credit, definit o dată
Înainte de primul credit se definește un tip de credit: conturile pe care lucrează și durata implicită.
Conturile sunt cele din planul românesc — 167x pentru împrumutul propriu-zis, 168x pentru dobânzile aferente, 666x pentru cheltuiala cu dobânda. Le pui o dată pe tip, iar creditele următoare le moștenesc.
E un pas mic care previne o greșeală scumpă: un credit înregistrat pe contul altuia se descoperă de obicei la bilanț.
2. Două metode de amortizare
La generarea scadențarului alegi cum se amortizează:
- rată constantă de principal — partea de principal rambursată în fiecare lună e fixă, deci dobânda și plata totală scad în timp;
- anuitate constantă — plata lunară e fixă, iar în interiorul ei principalul crește pe măsură ce dobânda scade.
Dobânda se calculează pe soldul rămas, cu rata lunară derivată din cea anuală. Scadențarul se construiește din buton, iar la confirmarea creditului se creează notele de dobândă în jurnalul ales, postate la data lor.
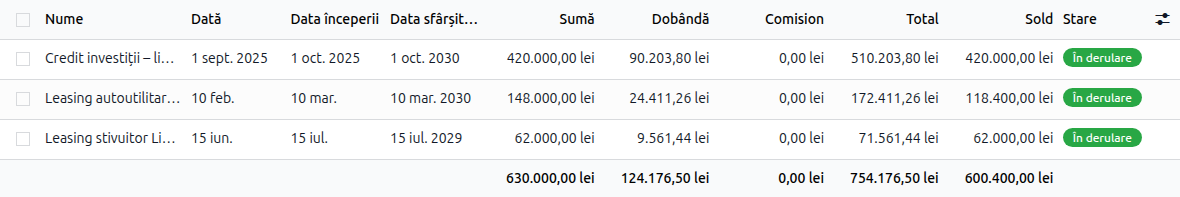
Mai poți reduce ce se amortizează, prin două câmpuri:
- avansul plătit la început, care scade principalul finanțat și se poate lega de documentul care l-a înregistrat — factura de la furnizor sau nota de bancă;
- suma și durata importate, pentru un credit care rula deja înainte să intre în Odoo. Nu reconstruiești istoricul; declari de unde pornești.
3. Leasingul financiar: valoarea reziduală
Un leasing financiar nu e un credit cu alt nume. Diferența stă în valoarea reziduală — suma pe care o plătești la final ca să cumperi efectiv bunul.
Se completează fie ca procent din valoarea bunului, fie ca sumă; cele două câmpuri se recalculează unul pe altul. Din ea rezultă trei lucruri în scadențar:
- Se amortizează în rate doar finanțatul minus rezidualul.
- Dobânda curge pe tot soldul rămas, rezidualul inclus — exact ca într-un leasing real, unde plătești dobândă și pentru partea pe care încă n-ai cumpărat-o.
- La final apare o linie separată, marcată ca valoare reziduală, care stinge suma de cumpărare ca principal. Nu poartă dobândă în plus, pentru că dobânda pe rezidual a fost deja plătită lună de lună.
Concret: bun de 12.000, avans 2.000, 10 luni, rezidual 20%. Finanțat 10.000, rezidual 2.400. Cele 10 rate amortizează 7.600 — adică 760 pe lună la principal constant — iar linia finală stinge cei 2.400. Scadențarul are 11 linii, nu 10, iar data de sfârșit a contractului e data cumpărării.
4. Când se schimbă rata în timpul contractului
Aici e partea pentru care merită sistemul.
Adaugi în contract o linie de configurare cu rata nouă și data de la care se aplică, apoi apeși Recalculează pe ea. Ratele viitoare, cele care n-au fost încă postate, se regenerează cu rata nouă. Linia de rezidual rămâne la locul ei, la finalul scadențarului.
Ce s-a postat deja nu se atinge. Nu pentru că ar fi greu de atins, ci pentru că o lună închisă nu se rescrie. Dacă vrei totuși să regenerezi peste note postate, sistemul te oprește și îți cere să le treci întâi în ciornă — adică să faci explicit un lucru care altfel s-ar întâmpla pe tăcute.
5. Credite în valută
Un credit în euro are un sold care își schimbă valoarea în lei în fiecare lună, fără ca nimeni să plătească ceva.
Modulul se leagă de l10n_ro_account_currency_reevaluation și reevaluează automat soldul rămas, cu notele de diferență de curs la închiderea lunii. E același mecanism care se ocupă de restul conturilor în devize, nu unul paralel — deci diferențele de curs din credite apar în același raport cu celelalte.
6. Legătura cu notele contabile
Fiecare rată din scadențar e legată de nota contabilă pe care a generat-o, iar fiecare linie de notă știe din ce rată vine.
Pare un detaliu tehnic. În practică înseamnă că, dintr-o sumă din balanță, poți ajunge în două clicuri la rata și la contractul din care vine — fără să întrebi pe cineva și fără să cauți în fișiere.
7. Analiza pe credite
Există un meniu separat de analiză, cu pivot și grafic, pentru raportare peste toate contractele: cât principal, câtă dobândă, ce comisioane, pe ce perioadă.
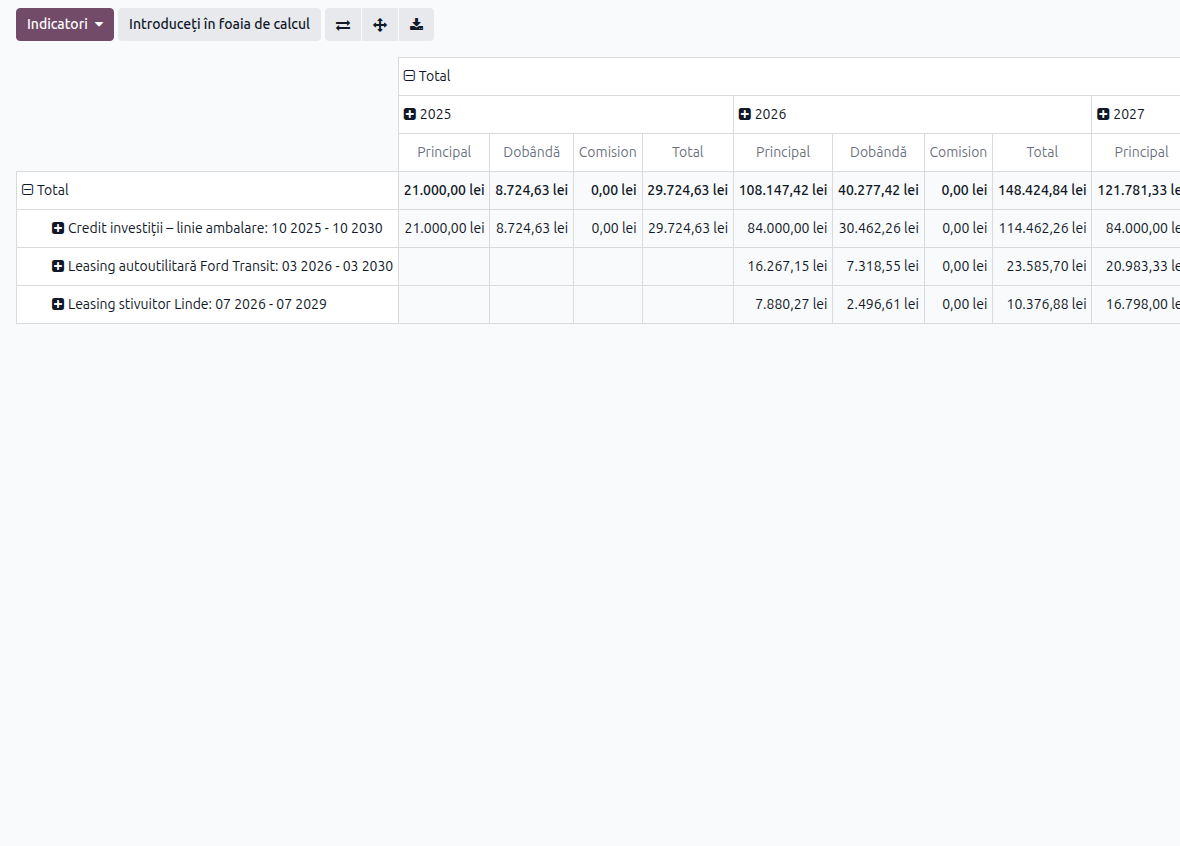
E răspunsul la întrebarea pe care o pune directorul financiar, nu contabilul: cât ne costă, în total, banii împrumutați anul ăsta.
Ce verifici la prima configurare
- Tipurile de credit au conturile potrivite planului tău:
167x,168x,666x. Dacă ai personalizat planul, verifică-le înainte de primul contract. - Jurnalul în care se postează notele de dobândă e cel pe care îl aștepți, nu cel implicit.
- Pentru credite în valută, modulul de reevaluare e instalat și configurat — altfel soldul rămâne la cursul de la început.
- Pentru contractele deja în derulare, folosești suma și durata importate, nu reconstruiești istoricul de la zero.
De ce merită făcut în sistem
Nu pentru calcul. Calculul îl face oricine.
Pentru că un contract de leasing trăiește cinci ani, iar în cinci ani se schimbă rata de două ori, pleacă omul care ținea fișierul, se face o rambursare anticipată și vine un auditor care întreabă de ce dobânda din luna 31 nu se potrivește cu contractul.
Când scadențarul, notele contabile și contractul sunt același obiect, răspunsul la întrebarea aia durează un minut. Când sunt trei fișiere, durează o zi — și uneori nu se găsește deloc.
Lucrăm cu localizarea românească pe Odoo 19 și 20, pentru clienții NextERP. Dacă ai mai mult de două-trei contracte de credit sau leasing și le ții în fișiere separate, hai să vorbim.